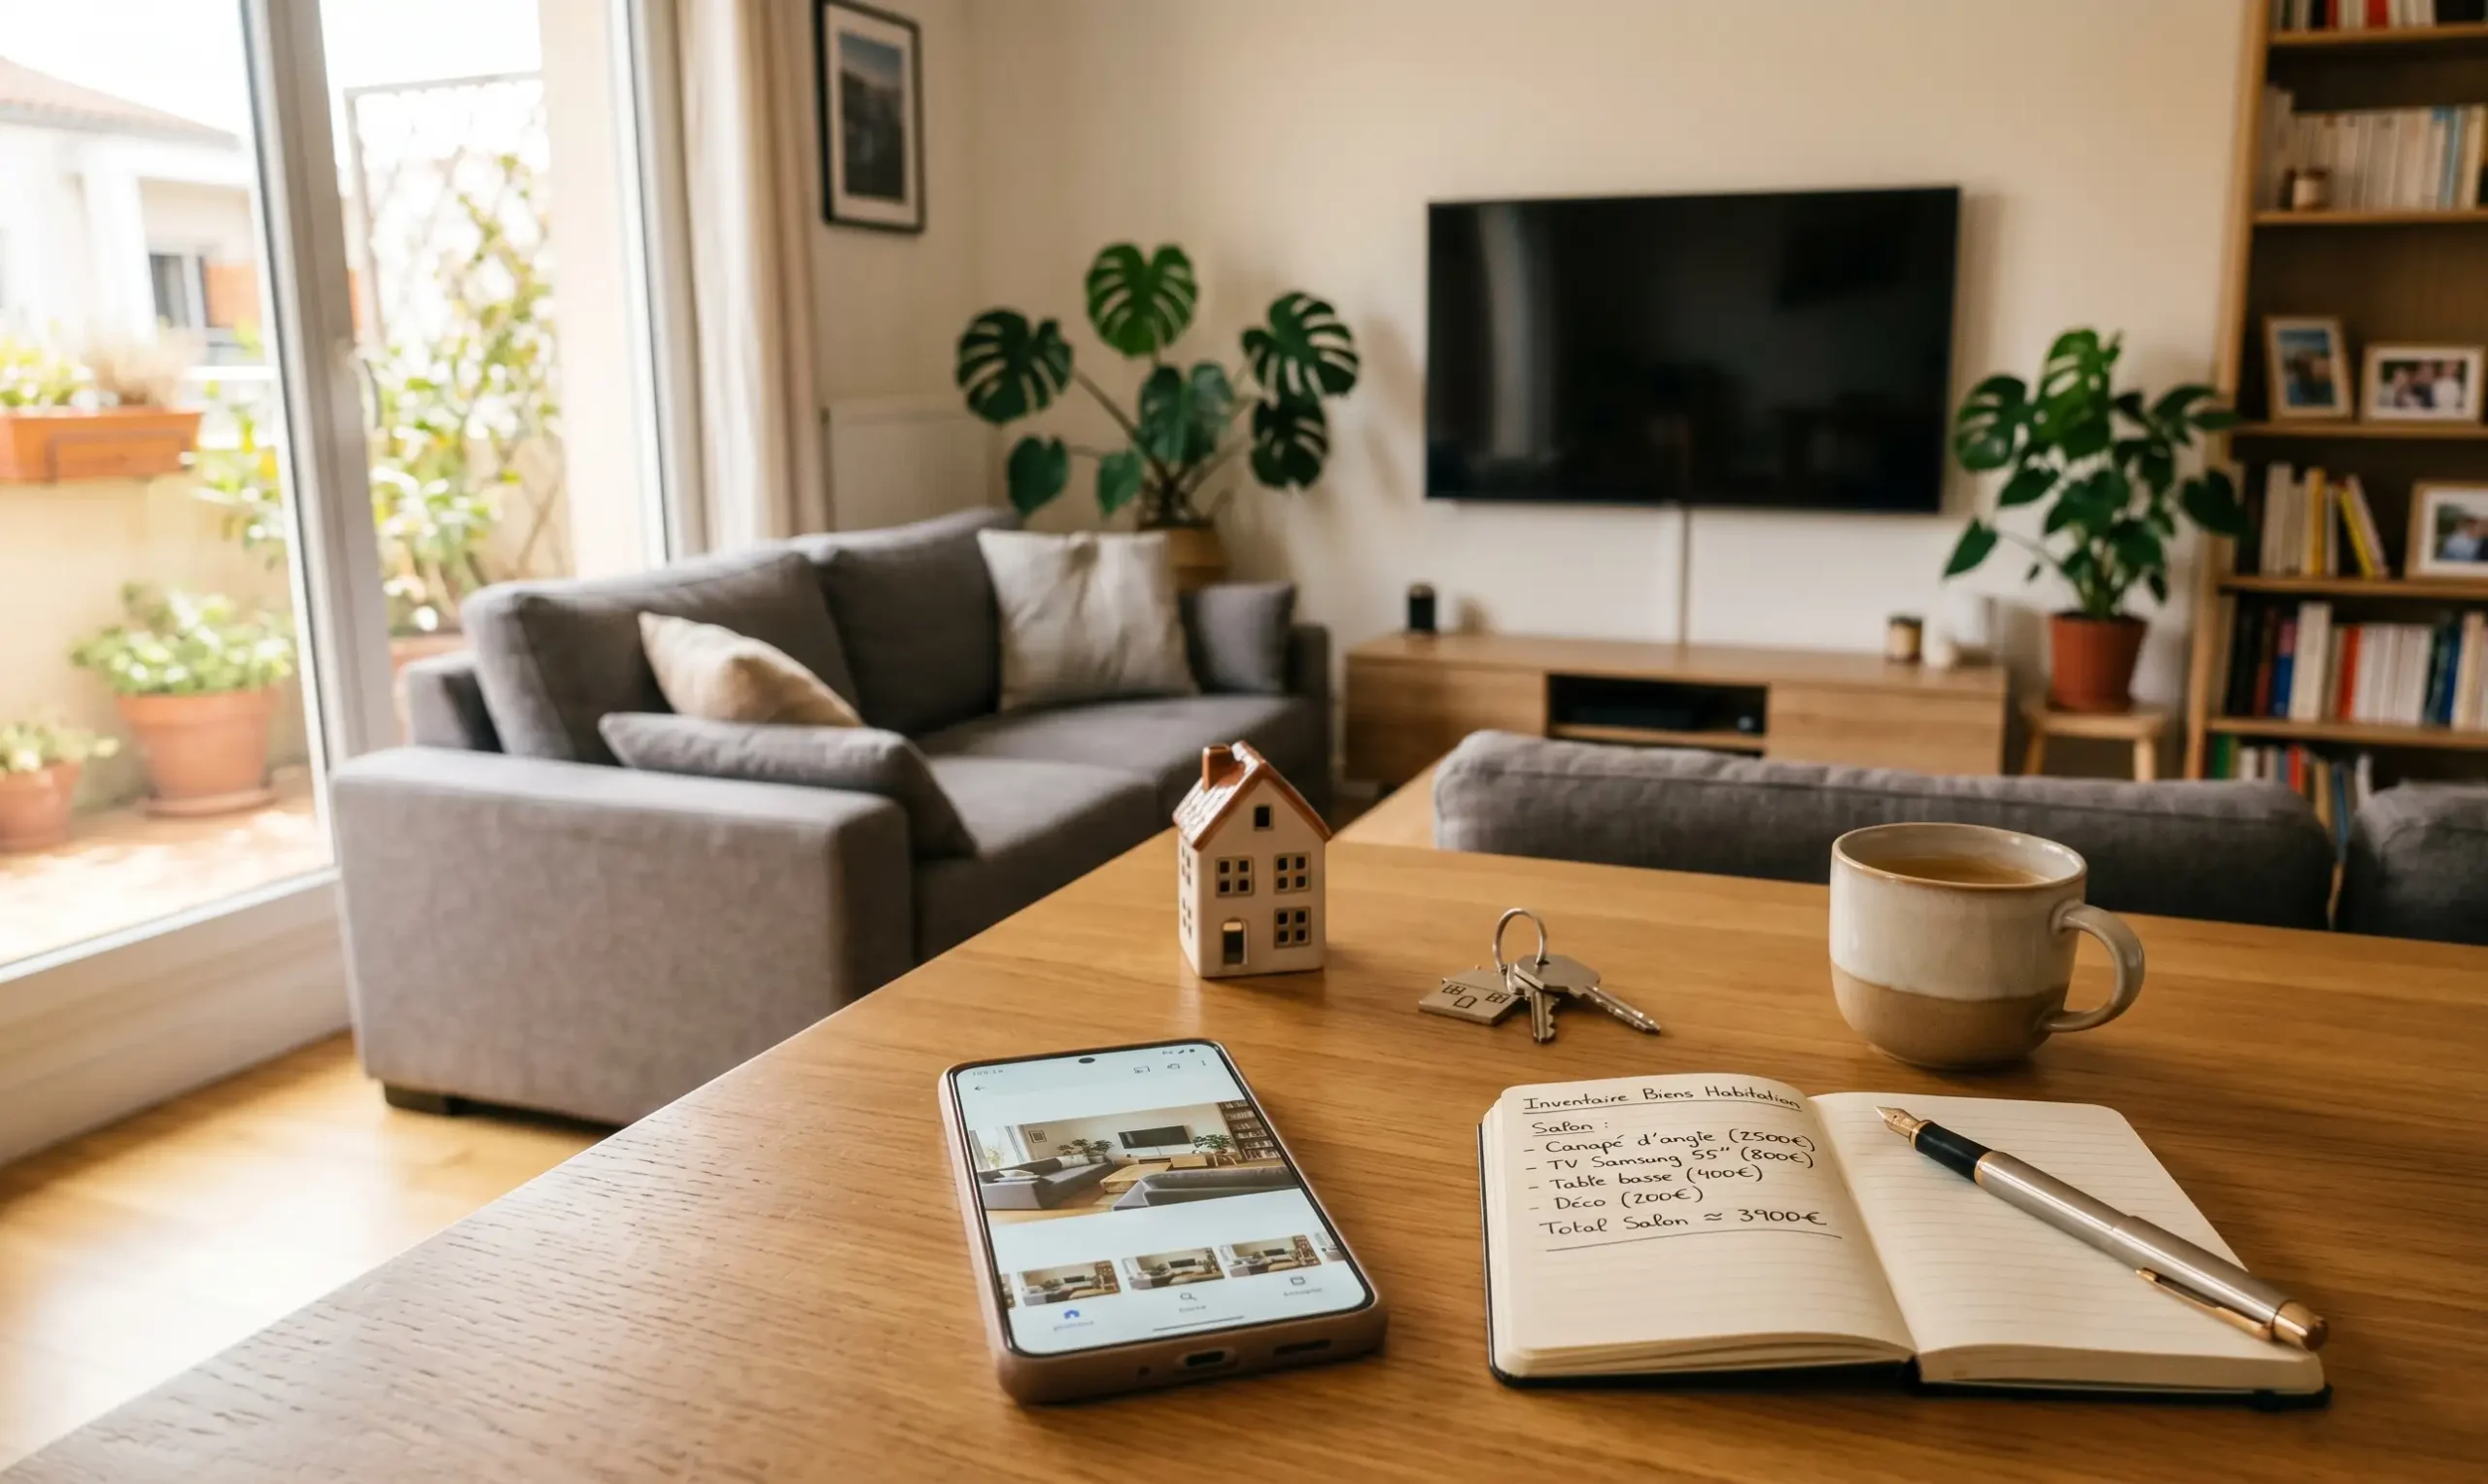
Que vous soyez locataire d’un studio, propriétaire d’une maison familiale ou étudiant dans votre premier appartement, protéger votre logement et ce qu’il contient reste une préoccupation majeure. L’assurance habitation vous couvre contre les aléas du quotidien : incendie, dégâts des eaux, vol, catastrophes naturelles et, bien sûr, votre responsabilité civile. Mais voilà, une question revient sans cesse : comment évaluer correctement la valeur de ses biens ?
C’est là que le bât blesse. Sous-estimer son patrimoine mobilier, c’est risquer de se retrouver mal indemnisé le jour où le malheur frappe. À l’inverse, gonfler artificiellement les montants fait grimper vos cotisations sans vous apporter de protection supplémentaire. Dans cet article, nous allons voir ensemble comment procéder à une estimation réaliste, pièce après pièce, et comprendre pourquoi cette démarche influence directement vos garanties.
Pourquoi la valeur de vos biens compte autant dans votre contrat d’assurance
Votre assurance multirisque habitation a pour mission d’indemniser les dommages causés à votre mobilier, vos appareils électroménagers, vos objets personnels et de vous couvrir en cas de responsabilité civile. Pour calculer votre prime et fixer les plafonds de garantie, l’assureur se base sur le capital assuré que vous déclarez.
Le problème ? Une déclaration approximative peut vous coûter cher. Imaginez : vous déclarez un mobilier de 10 000 € alors qu’il en vaut réellement 20 000 €. En cas d’incendie, la règle proportionnelle d’indemnisation entre en jeu. Résultat : vous ne toucherez que 50 % de vos pertes. C’est ce qu’on appelle la sous-assurance, et elle peut transformer un sinistre en catastrophe financière.
L’autre extrême, la surassurance, n’est guère plus intéressant. Vous payez des cotisations gonflées pour rien, puisque l’indemnisation ne dépassera jamais la valeur réelle de ce que vous possédez.
Prenons un exemple concret : Sophie, jeune cadre, a emménagé dans son appartement il y a trois ans. Par facilité, elle a estimé son mobilier à 15 000 € sans vraiment réfléchir. Après un important dégât des eaux, elle découvre avec stupeur que ses biens valent en réalité 30 000 €. L’assureur applique la règle proportionnelle : elle ne récupère que la moitié de ses pertes. Une mauvaise surprise qui aurait pu être évitée.
Comment estimer concrètement la valeur de vos biens, pièce par pièce
Commencez par un inventaire méthodique de votre logement
La base de tout, c’est l’inventaire détaillé. Parcourez chaque recoin de votre habitation : salon, chambres, cuisine, salle de bain, sans oublier la cave, le garage ou le balcon. Pour chaque espace, notez systématiquement ce qui s’y trouve : meubles, électroménager, appareils électroniques, vêtements, objets de valeur, outils et autres équipements.
Un conseil pratique : sortez votre smartphone et photographiez ou filmez chaque pièce. Capturez les objets importants sous plusieurs angles. Rassemblez vos factures, garanties et preuves d’achat. Vous n’avez plus le ticket de caisse de ce canapé acheté il y a cinq ans ? Pas de panique. Recherchez des modèles similaires en ligne pour vous faire une idée de leur valeur actuelle sur le marché.
Les experts en assurance recommandent de stocker ces documents précieux dans un lieu sûr, idéalement dans le cloud. En cas de sinistre majeur, vous pourrez ainsi y accéder rapidement, même si votre logement n’est plus accessible.
Valeur à neuf ou valeur d’usage : quelle différence ?
Deux notions essentielles à distinguer : la valeur à neuf, qui représente ce que coûterait aujourd’hui le remplacement de votre bien par un équivalent neuf, et la valeur d’usage, qui prend en compte l’usure naturelle, autrement dit la vétusté.
Certains contrats proposent une garantie « valeur à neuf », mais attention aux conditions. Elles comportent souvent des plafonds spécifiques, des limites d’âge pour les biens concernés, ou l’application d’un coefficient de vétusté au-delà d’un certain nombre d’années. Votre téléviseur acheté 1 000 € il y a cinq ans ? Il ne vaut plus ce prix aujourd’hui. Les assureurs appliquent généralement un barème de dépréciation qui réduit progressivement la valeur indemnisable.
Pour obtenir une estimation réaliste, plongez-vous dans les catalogues en ligne ou consultez des sites marchands. Comparez les prix actuels pour des produits équivalents. Cette recherche vous permettra d’ajuster votre capital mobilier déclaré en fonction de la réalité du marché, et non de vos souvenirs d’achat.
Les biens particuliers qui méritent votre attention
Repérez ce qui nécessite une protection spécifique
Tous les biens ne se valent pas aux yeux de l’assureur. Vos bijoux, œuvres d’art, instruments de musique, collections, équipements informatiques haut de gamme ou matériel professionnel utilisé à domicile entrent dans une catégorie à part. Les contrats classiques prévoient souvent des plafonds spécifiques pour ces objets, indépendamment de votre capital mobilier global.
Autrement dit, même si vous avez déclaré un capital mobilier confortable, votre violon ancien ou votre collection de montres pourrait n’être indemnisé qu’à hauteur d’un plafond dérisoire. Il faut donc vérifier si une garantie optionnelle ou une déclaration spécifique s’impose pour ces biens. Vous devrez parfois fournir des certificats d’authenticité, des expertises ou des photographies détaillées.
Si vous télétravaillez ou exercez une activité indépendante depuis chez vous, soyez particulièrement vigilant. Votre matériel professionnel n’est pas toujours couvert par un contrat habitation standard. Renseignez-vous pour savoir si vous devez souscrire une extension de garantie ou une assurance dédiée.
Ce qui peut arriver si vous négligez ces biens sensibles
Sans déclaration appropriée, vos objets de valeur risquent d’être indemnisés dans la limite d’un plafond générique, souvent dérisoire. Pour les bijoux, par exemple, ce montant peut se limiter à quelques centaines d’euros si vous n’avez pas souscrit d’option particulière.
Prenez le temps de décortiquer les conditions générales et particulières de votre contrat. Repérez les plafonds par catégorie de biens et les éventuelles conditions de sécurité exigées : installation d’un coffre-fort, système d’alarme, porte blindée… Faites régulièrement le point, car la valeur de ces biens évolue et vous en acquérez de nouveaux au fil du temps.
Les outils en ligne pour ajuster vos garanties en quelques clics
Simulez et comparez pour y voir plus clair
Les simulateurs en ligne constituent une aide précieuse pour tester différents niveaux de capitaux assurés et mesurer l’impact de vos estimations sur le montant de votre prime. En quelques minutes, vous renseignez la surface de votre logement, son type (appartement ou maison), votre statut (locataire ou propriétaire) et la valeur estimée de vos biens. Vous obtenez ensuite une estimation de prime et les garanties correspondantes.
Avant de souscrire ou de modifier votre contrat, pensez à effectuer une simulation assurance habitation pour vérifier que le capital estimé pour vos biens correspond bien aux garanties proposées et au budget que vous souhaitez y consacrer. Cette démarche ne remplace évidemment pas la lecture attentive des conditions contractuelles ni l’échange avec un conseiller, mais elle vous aide à affiner vos choix. Vous pouvez tester plusieurs hypothèses : avec ou sans options, avec un capital mobilier plus ou moins élevé, et ainsi trouver le bon équilibre.
Les points à vérifier avant de valider votre souscription
Avant de cliquer sur le bouton final, relisez attentivement les éléments essentiels : le montant du capital mobilier déclaré, les plafonds de garantie par type de biens, et la franchise qui s’appliquera en cas de sinistre. Assurez-vous que l’inventaire que vous avez réalisé correspond bien aux montants indiqués dans la simulation. Vérifiez également la cohérence entre la protection souhaitée et votre budget disponible.
N’oubliez pas de réévaluer régulièrement votre contrat. Un déménagement, l’achat d’un nouvel ordinateur haut de gamme, l’arrivée d’un enfant ou un changement de situation professionnelle : autant de moments où il faut actualiser vos garanties. Cette vigilance vous garantit une protection toujours en phase avec votre réalité.
En résumé : les bonnes pratiques pour une protection durable
Connaître précisément la valeur de ce que vous possédez, c’est la clé pour éviter les pièges de la sous-assurance comme de la surassurance. Un inventaire détaillé, la conservation soigneuse de vos preuves d’achat et une attention particulière aux biens sensibles constituent les piliers d’une protection efficace. Les outils de simulation en ligne facilitent grandement l’ajustement de vos garanties à votre situation réelle.
Pour garder une couverture optimale dans la durée, gardez ces réflexes :
- Actualisez votre inventaire après chaque achat important
- Relisez périodiquement les plafonds et options de votre contrat
- Ne minimisez jamais volontairement la valeur de vos biens pour payer moins cher
- Consultez des sources fiables si vous avez un doute
Prenez le temps de faire votre propre inventaire et, si besoin, utilisez un simulateur pour vérifier la cohérence entre vos besoins réels et votre contrat actuel. Cette démarche vous apportera la tranquillité d’esprit de savoir que votre logement et vos biens sont correctement protégés, quoi qu’il arrive.
Évaluez votre capital mobilier
Estimez la valeur de vos biens pièce par pièce. Ces montants vous aideront à choisir les bonnes garanties pour votre assurance habitation.